こんにちは、ゆうです!
「お金は貯まっているはずなのに、何にいくら使っているかは分からない」。そんな状態になっていませんか?
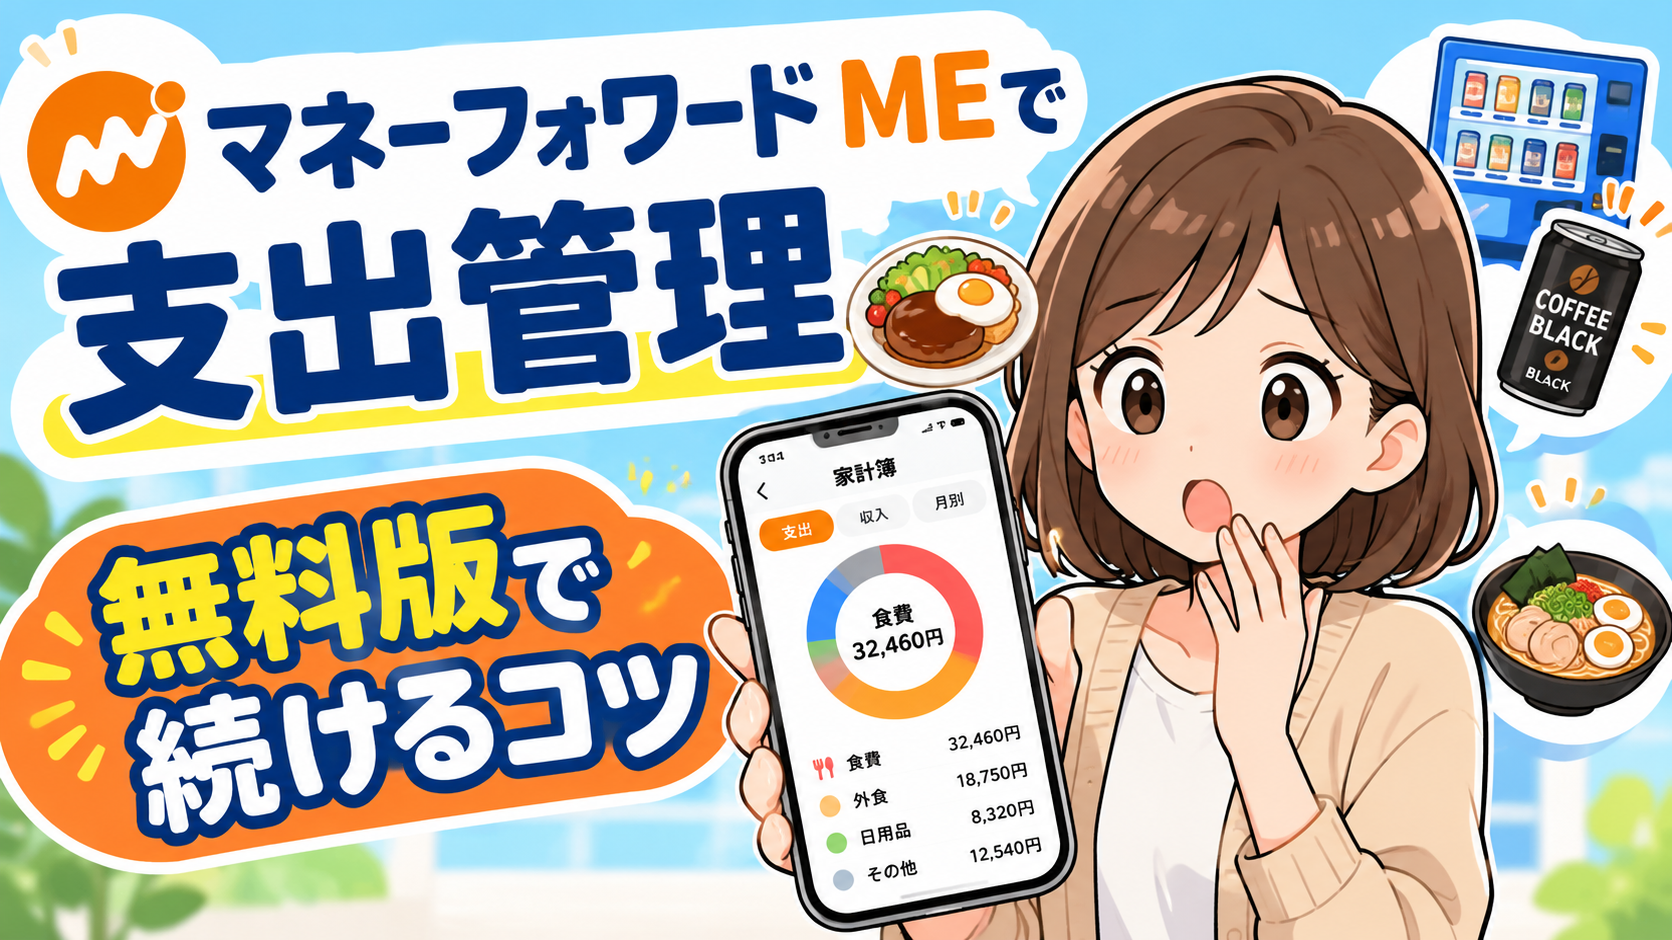
私は2020年ごろから、家計簿アプリ「マネーフォワード ME」の無料版で支出を管理しています。使い始める前は、収入より支出のほうが多いことに気づいていませんでした。
この記事では、無料版で約6年続けてきた私の使い方を紹介します。
- 無料版でできることと、できないこと(2026年10月時点)
- 使い始めて分かった、食費の思い込み
- 面倒にならずに続けるための2つのコツ
- 続けた結果、家計がどう変わったか
家計簿をつける前は、貯まっているつもりで赤字だった
家計簿をつける前の私は、お金の流れをまったく把握していませんでした。
給料が入る口座から、家賃と生活費の分だけ別の口座に移して使っていました。残ったお金は、給料口座に置いたままです。給料口座が貯金口座をかねている、ざっくりした管理でした。
口座の残高は増えていたので、自分では「ちゃんと貯まっている」と思っていました。
ところが、急な出費や帰省のお金がどこから出ているのかは、考えたことがありませんでした。今思えば、見て見ぬふりをしていたんです。
ある日きちんと確かめてみると、実際は収入より支出のほうが多くなっていました。「このままじゃまずい」と不安になったことを、今でも覚えています。
当時YouTubeで見ていたのが、「リベ大(両学長 リベラルアーツ大学)」の動画です。リベ大の動画がきっかけで、マネーフォワード MEを使い始めました。
マネーフォワード MEは、口座をつなぐだけで家計簿が自動でできるアプリ
マネーフォワード MEは、銀行口座やクレジットカードをつなぐと、使ったお金を自動で記録してくれるアプリです。
「連携」とは?
アプリと銀行やカードをつなぐことを「連携」といいます。連携しておけば、カードで払った分が自動で家計簿に入ります。
無料版でできること
無料版で私がふだん使っている機能は、次の3つです。
- 銀行・カード・電子マネーと連携して、使ったお金を自動で記録
- 現金で払った分は、レシートを撮影するか手で入力して記録
- 支出を「食費」「日用品」などの項目に分けて、グラフで表示
無料版の制限(2026年10月時点)
無料版で連携できるのは、銀行やカードなどを合わせて4つまでです。連携できる数は、2022年12月に10件から4件に変わりました。
もう1つの制限は、過去のデータの見え方です。1年より前のデータを見る機能は、有料版(プレミアムサービス)の機能になっています。
※出典:マネーフォワード ME公式サポート「無料会員における金融関連サービス連携上限数の変更のお知らせ」
私は4つの連携で足りている
私が連携しているのは、銀行2つ、クレジットカード1枚、電子マネー1つの合計4つです。ちょうど無料版の上限内に収まっています。
連携したい口座やカードが5つ以上ある方は、使っていない口座を整理するのも1つの方法です。
使い始めて分かった、食費の思い込み
マネーフォワード MEを使い始めて一番おどろいたのは、食費の多さでした。
私は「食費は3万円を絶対に超えていない」と思い込んでいました。ところがアプリのグラフを見ると、実際は4万円前後かかっていたんです。
食費が多かった原因
- 一番多かったのは外食
- 意外だったのが、自販機で買うコーヒー代
1回ずつは小さな金額でも、回数が重なると月の合計は大きくなります。自分の感覚と実際の数字は、思っていた以上にズレていました。
面倒にならずに続ける2つのコツ
私が約6年続けられているのは、記録の手間を減らす工夫をしたからです。
コツ1:支払いをキャッシュレスにまとめる
1つ目のコツは、支払いをできるだけ電子マネーとカードにまとめることです。
使い始めたころの私は現金派で、レシートを撮影して記録していました。ところが撮影がだんだん面倒になり、レシートがたまっていきました。結局、何日分もまとめて撮影するようになってしまったんです。
そこで、ふだんの支払いを少しずつ電子マネーやクレジットカード、デビットカードに切り替えました。今の支払いは電子マネーとクレジットカードが中心で、現金払いはごく一部です。
連携しているカードや電子マネーで払えば、記録は自動で入ります。レシートを撮影する手間は、ほとんどなくなりました。
コツ2:月末に「支出管理表」へ合計を書き写す
2つ目のコツは、アプリの記録を月に1回、別の表にまとめることです。
私は2021年1月から、リベシティの支出管理表も一緒に使っています。リベシティは、リベ大が運営する有料のオンラインコミュニティです。支出管理表は、会員向けに配布されているスプレッドシート(表計算のファイル)です。
私の使い分けは、次のとおりです。
| 道具 | 使い方 |
|---|---|
| マネーフォワード ME | 毎日の支出を自動で記録する |
| 支出管理表 | 月末に、項目ごとの1か月の合計を書き写す |
表に12か月分の合計が並ぶので、1年間のお金の流れがひと目で分かります。無料版のアプリでは、1年より前のデータを見るのは有料版の機能です。自分で表に残しておけば、何年分でも見比べられます。
続けた結果、食費は月2万2千円以内に
今の私の食費は、月2万2千円以内に収まっています。
今の私の食費の中身
- 外食は月2回
- 自販機は予算を見ながら月0〜2回ほど
- 収入より支出が多い状態はなくなった
一番大きな変化は、自分にとって「心地よい予算」が分かるようになったことです。我慢しすぎず、使いすぎもしない金額を、数字を見ながら調整できるようになりました。
1年間の支出が見えるようになって、老後に必要な生活費の目安も考えやすくなりました。衝動買いが減り、貯金の計画も立てやすくなっています。
有料版(プレミアムサービス)が向いている人
無料版で足りない場合は、有料版を選ぶ方法もあります。
有料版の料金は、申し込み方法によって変わります(2026年10月時点)。
| 申し込み方法 | 月額 | 年額 |
|---|---|---|
| App Store・Google Play | 590円 | 6,490円 |
| クレジットカード | 540円 | 5,940円 |
※2025年8月5日の料金改定後の金額です。出典:マネーフォワード ME公式サポート「プレミアムサービス スタンダードコースの料金改定のお知らせ」
有料版では、連携できる数の上限がなくなります。1年より前のデータの閲覧や、資産の推移グラフも使えます。
連携したい口座やカードが5つ以上ある方は、有料版が合うかもしれません。私のように4つ以内に収まる方は、まず無料版で試してから決めても遅くありません。
まとめ:まずは1か月、自分の支出を見てみよう
家計簿は、お金の不安を減らすための道具です。私は「貯まっているつもり」の状態から抜け出して、毎月の予算を自分で決められるようになりました。
- 無料版の連携は4つまで。私は銀行2・カード1・電子マネー1で足りている
- 支払いをキャッシュレスにまとめると、記録の手間が減る
- 月に1回、項目ごとの合計を表にまとめると、1年の流れが見える
まずは1か月、自分が何にいくら使っているかを見るところから始めてみてくださいね!
※この記事の料金や機能は、2026年10月時点の情報です。最新の内容は、マネーフォワード MEの公式サイトでご確認ください。
コメント